---
title: Internationale betalingssystemen en hoe zij werken
description: "Duik in internationale betalingssystemen: SWIFT, SEPA, IBAN en BIC. Ontdek hun rol, kosten en impact op wereldwijde zakelijke transacties."
image: https://blog.ibanfirst.com/hubfs/iban-blog-article.jpg
---
[Ontdek het iBanFirst platform op eigen houtje. Test de interactieve demo](https://hubs.li/Q03kcRH_0)
[](https://nl.ibanfirst.com)
[](https://nl.ibanfirst.com)
- Oplossingen
- Waarom iBanFirst
- Duizenden bedrijven kozen al
voor ons.
- [Ontdek waarom.](https://nl.ibanfirst.com/oplossingen/waarom-ibanfirst)
- - [Betaal uw buitenlandse leveranciers](https://nl.ibanfirst.com/oplossingen/betaal-uw-buitenlandse-leveranciers)
- [Betalingen in vreemde valuta ontvangen](https://nl.ibanfirst.com/oplossingen/betalingen-in-vreemde-valuta-ontvangen)
- [Beheer uw intercompany transacties](https://nl.ibanfirst.com/oplossingen/beheer-uw-intercompany-transacties)
- [Beheer uw internationale investeringen](https://nl.ibanfirst.com/oplossingen/beheer-uw-internationale-investeringen)
- Platform
- Het iBanFirst platform
- Veilig, gebruiksvriendelijk en
krachtig door het ontwerp.
- [Meer informatie](https://nl.ibanfirst.com/platform/overzicht-platform)
- - [Verbeterde valutarekeningen](https://nl.ibanfirst.com/platform/verbeterde-valutarekeningen)
- [Internationale betalingen](https://nl.ibanfirst.com/platform/internationale-betalingen)
- [Internationale betalingen volgen](https://nl.ibanfirst.com/platform/internationale-betalingen-volgen)
- [Beheer van valutarisico's](https://nl.ibanfirst.com/platform/beheer-van-valutarisicos)
- [Integraties en automatisering](https://nl.ibanfirst.com/platform/integraties-en-automatisering)
- Hulpmiddelen
- Kenniscentrum
- [Blog](https://blog.ibanfirst.com/nl)
- [Bibliotheek](https://nl.ibanfirst.com/bibliotheek)
- [Valuta-referentiecentrum](https://nl.ibanfirst.com/valuta-referentiecentrum)
- [Woordenlijst](https://nl.ibanfirst.com/woordenlijst)
- Hulpmiddelen
- [Savings calculator](https://nl.ibanfirst.com/savings-calculator)
- [FX risk management simulator](https://nl.ibanfirst.com/simulator-dekking-valutarisico)
- [iBanChecker](https://nl.ibanfirst.com/iban-checker)
- [Hulp](https://support.ibanfirst.com/nl)
- [FAQ](https://nl.ibanfirst.com/faq)
- Over ons
- [Bedrijf](https://nl.ibanfirst.com/over-ons)
- [Vacatures](https://nl.ibanfirst.com/vacatures)
- [Partner worden](https://nl.ibanfirst.com/partner-worden)
- [Pers](https://nl.ibanfirst.com/pers)
- [Login](https://platform.ibanfirst.com/)
[](https://hubspot-cta-redirect-eu1-prod.s3.amazonaws.com/cta/redirect/3853195/fc65463d-6fb2-4e62-b5db-28c6c49b500d)
nl
- 
Global
\-
English
- 
België
\-
Nederlands
- 
België
\-
Français
- 
България
\-
български
- 
Deutschland
\-
Deutsch
- 
España
\-
Español
- 
France
\-
Français
- 
Italia
\-
Italiano
- 
Luxembourg
\-
English
- 
Luxembourg
\-
Français
- 
Magyarország
\-
Magyar
- 
Nederland
\-
Nederlands
- 
România
\-
Română
- 
United Kingdom
\-
English
 6 min read
# Internationale betalingssystemen en hoe zij werken
[Blog](https://blog.ibanfirst.com/en) 

Publication date
22 februari 2022
Share this article
[](http://www.linkedin.com/shareArticle?mini=true&url=https://blog.ibanfirst.com/nl/internationale-betalingssystemen-en-hoe-zij-werken?utm_medium=social&utm_source=linkedin) [](https://twitter.com/intent/tweet?original_referer=https://blog.ibanfirst.com/nl/internationale-betalingssystemen-en-hoe-zij-werken?utm_medium=social&utm_source=twitter&url=https://blog.ibanfirst.com/nl/internationale-betalingssystemen-en-hoe-zij-werken?utm_medium=social&utm_source=twitter&source=tweetbutton&text=) [](http://www.facebook.com/share.php?u=https://blog.ibanfirst.com/nl/internationale-betalingssystemen-en-hoe-zij-werken?utm_medium=social&utm_source=facebook)
Publication date
22 februari 2022
**We snappen het — internationale betalingen kunnen ingewikkeld zijn**
Er hangt veel jargon omheen, en er zijn heel wat processen om u in te verdiepen. Maar hoe lastig ze ook zijn, voor veel bedrijven zijn ze onvermijdelijk. En hoe beter u de ins en outs van [grensoverschrijdende betalingen](https://blog.ibanfirst.com/nl/grensoverschrijdende-betalingen) begrijpt, hoe groter de kans dat u uw bedrijf tijd en geld bespaart.
In deze gids behandelen we de belangrijkste internationale betalingssystemen die in Europa en daarbuiten worden gebruikt, evenals hoe u deze systemen gebruikt, hoe lang ze erover doen en hoeveel ze kosten.
## Wat zijn de belangrijkste internationale betalingssystemen die in Europa worden gebruikt?
Europa kent twee belangrijke internationale betalingssystemen: SWIFT en SEPA. SWIFT verwerkt overschrijvingen in meerdere valuta’s wereldwijd, terwijl SEPA euro-betalingen binnen Europese landen afhandelt. SWIFT werkt met elke valuta maar neemt meer tijd in beslag, terwijl SEPA sneller en goedkoper is voor euro-transacties.
Zo werkt elk internationaal betalingssysteem:
### SWIFT-betalingsnetwerk
SWIFT (Society for Worldwide Interbank Financial Telecommunication) is het oudste internationale financiële overdrachtssysteem ter wereld en dateert uit de jaren zeventig. Het wordt gebruikt door meer dan 11.000 instellingen in 200 landen. Ter vergelijking: bijna de helft (40%) van alle internationale overschrijvingen maakt gebruik van het SWIFT-netwerk.
### SEPA-betalingsnetwerk
SEPA (Single Euro Payment Area) daarentegen is een Europees betalingsnetwerk. SEPA is sinds 2014 volledig geïmplementeerd en wordt momenteel gebruikt door 38 Europese landen, waaronder een aantal landen buiten de eurozone of de Europese Unie, zoals IJsland, Zwitserland en het VK.
Maar hoe verschillen deze twee systemen als het gaat om internationale betalingen? En welk systeem past het beste bij uw bedrijf? Lees verder om hier achter te komen.
## Wat is het verschil tussen SWIFT en SEPA?
Het belangrijkste verschil tussen SWIFT en SEPA is dat het eerste systeem betalingen in verschillende valuta’s toestaat, terwijl SEPA beperkt is tot bankrekeningen in euro’s.
Bijvoorbeeld: hoewel u met SEPA een betaling van een Duitse rekening naar een Spaanse rekening zou kunnen overmaken, zou u SWIFT nodig hebben om een betaling van dezelfde Duitse rekening naar een Japanse begunstigde over te maken.
Bovendien zijn grensoverschrijdende SEPA-betalingen doorgaans sneller en goedkoper dan hun SWIFT-tegenhangers. Het is echter mogelijk dat de betaler of begunstigde valutawisselkosten moet betalen voor betalingen buiten de eurozone, zoals betalingen die beginnen of eindigen in het VK.
## Welke informatie heeft u nodig voor grensoverschrijdende betalingen?
Laten we de praktische zaken bespreken. Naast informatie over de rekeningnamen van de betaler en de begunstigde kunnen de volgende nummers of codes nodig zijn voor internationale betalingen:
- IBAN (International Bank Account Number)
- SWIFT-code of BIC (Business Identifier Code).
Laten we elk onderdeel nader bekijken.
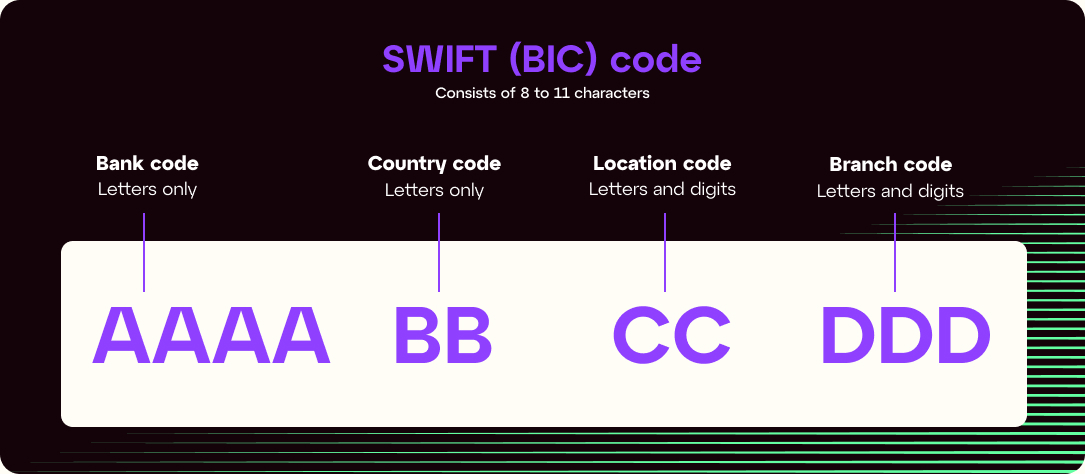
### Voorbeeld van een IBAN-nummer
Eenvoudig gezegd wordt de IBAN gebruikt om een individuele bankrekening te identificeren. [Klik hier](https://www.swift.com/standards/data-standards/iban-international-bank-account-number) als u geïnteresseerd bent in de technische specificaties van de IBAN-indeling van elk deelnemend land.)
U kunt een IBAN-nummer verifiëren met behulp van een [online IBAN-controletool](https://nl.ibanfirst.com/iban-checker?LR=en)voordat u een internationale betaling start.
****
### Voorbeeld van een SWIFT/BIC-code
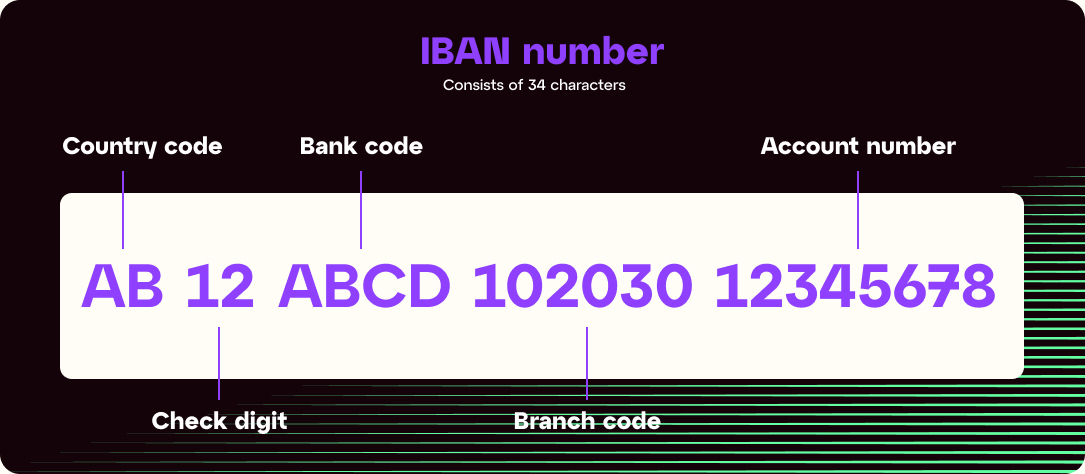
Elke financiële instelling in het SWIFT-netwerk krijgt een unieke code toegewezen: een Business Identifier Code, of BIC.
In tegenstelling tot IBAN wordt de SWIFT/BIC-code gebruikt om een financiële instelling te identificeren, in plaats van een individuele bankrekening. BIC-codes bevatten 11 alfanumerieke cijfers om de bank-, locatie-, land- en filiaalcode weer te geven.
SWIFT en BIC worden vaak door elkaar gebruikt, maar in de praktijk is SWIFT de uitgevende organisatie die het gebruik van BIC’s controleert. U kunt [hier klikken](https://www.bank-codes.com/countries) om de volledige lijst te bekijken met BIC’s die momenteel over de hele wereld in gebruik zijn.
## Wanneer worden IBAN-nummers en SWIFT/BIC-codes gebruikt?
IBAN-nummers zijn oorspronkelijk ontworpen om te worden gebruikt voor betalingen in de eurozone, maar worden nu vereist of aanbevolen door meer dan 70 landen over de hele wereld. U kunt de lijst met landen bekijken waar IBAN-nummers verplicht zijn door [hier te klikken](https://www.iban.com/iban-mandatory).
SWIFT/BIC-codes worden gebruikt voor wereldwijde betalingen via het netwerk waar meer dan 200 landen aan deelnemen. SWIFT-codes worden echter niet gebruikt door China, Rusland, Noord-Korea, Iran, Syrië, Cuba en Oekraïne. U kunt de lijst met SWIFT-landen vinden door [hier te klikken](https://www.theswiftcodes.com/browse-by-country/).
Vanaf 2016 is voor SEPA-betalingen geen SWIFT/BIC-code meer vereist. Alle SEPA-overdrachten vereisen echter wel een IBAN-nummer.
## Hoe lang duren internationale betalingen met SWIFT?
In de meeste gevallen neemt de verwerking van SWIFT-betalingen twee tot vijf werkdagen in beslag. Drie factoren kunnen echter van invloed zijn op de [timing van grensoverschrijdende betalingen](https://blog.ibanfirst.com/nl/optimaliseren-internationale-betalingen-voor-snelheid-en-kosten) met SWIFT. Deze zijn als volgt:
- Antifraude- en antiwitwasprocedures die worden uitgevoerd voordat een betaling op de rekening van de ontvanger wordt bijgeschreven
- Of er al dan niet een intermediaire bank of netwerk bij betrokken is, wat het geval is wanneer er geen directe relatie is tussen de banken van de betaler en de begunstigde
- Bankwerkdagen, feestdagen, tijdzones en individuele bankprocessen en -procedures.
SWIFT heeft onlangs een nieuw initiatief gelanceerd, de ‘SWIFT Global Payments Innovation’ (GPI), met als doel de snelheid, transparantie en traceerbaarheid van internationale betalingen te verbeteren. Instellingen die zich bij de GPI aansluiten, gaan akkoord met een nieuwe reeks regels voor transparantie van kosten, volledige tracking van betalingen, bevestiging van bijschrijving op de rekening van de ontvanger en consistentie van gegevensbestanden. Deze nieuwe technologie maakt [realtime tracking van grensoverschrijdende betalingen](https://blog.ibanfirst.com/nl/internationale-betalingen-traceren) mogelijk, waardoor internationale betalingen net zo eenvoudig worden als lokale betalingen.
## Hoe lang duren internationale betalingen met SEPA?
Over het algemeen is SEPA het snelste systeem voor internationale betalingen binnen de deelnemende landen. Er zijn echter een paar verschillende soorten SEPA waarvan u op de hoogte moet zijn.
Typische grensoverschrijdende betalingen met SEPA duren maximaal één werkdag, waardoor ze aanzienlijk sneller zijn dan SWIFT-betalingen. SEPA biedt echter een betalingsoptie die nog sneller is: Instant Credit, dat binnen enkele seconden wordt verwerkt, zelfs op feestdagen en in het weekend. SEPA biedt ook B2B Direct Debit, waarvan de verwerking tot drie werkdagen kan duren.
Hoeveel kosten internationale betalingen? SWIFT vs. SEPA
De kosten die gepaard gaan met internationale betalingen zijn notoir gecompliceerd, deels omdat er doorgaans meerdere banken en instellingen bij het proces betrokken zijn.
In het algemeen liggen de transactiekosten voor internationale SWIFT-betalingen tussen €15 en €50. Indien van toepassing worden bovenop deze kosten valutawisselkosten in rekening gebracht, die kunnen oplopen tot 3% tot 5% van het betalingsbedrag.
SEPA-overschrijvingskosten zijn minimaal — als ze al in rekening worden gebracht — en er zijn doorgaans geen bankkosten verbonden aan een SEPA-overschrijving. Sommige banken kunnen echter kosten in rekening brengen voor het ontvangen van een SEPA-overschrijving. Bij SEPA-overschrijvingen worden nooit valutawisselkosten in rekening gebracht, omdat ze uitsluitend worden gebruikt tussen rekeningen in euro’s. Daardoor zijn SEPA-overschrijvingen vaak de snelste en voordeligste manier om internationale betalingen te doen wanneer zowel de verzender als de begunstigde in euro’s werkt.
Hoewel de kosten vaak in rekening worden gebracht door de instelling die de transactie initieert, worden ze niet noodzakelijkerwijs gedragen door de betaler.
### Wie is verantwoordelijk voor de betaling van de kosten bij internationale transacties?
Er zijn drie mogelijke opties die bepalen wie de kosten van een internationale betaling draagt. Dit zijn SHA, BEN en OUR.
#### SHA (gedeeld)
SHA staat voor ‘shared’ (gedeeld): bij elke transactie worden de kosten gedeeld tussen de begunstigde en de initiator van de betaling. Zowel de verzender als de ontvanger betaalt een deel van de kosten. De kosten van de uitgevende bank zijn voor rekening van de partij die het geld verstuurt, terwijl de kosten van de intermediaire en begunstigde banken worden ingehouden op het overgemaakte bedrag en voor rekening van de begunstigde komen. Hoe meer instellingen erbij betrokken zijn, hoe hoger de kosten. Dit systeem wordt gebruikt voor ongeveer 60% van de markttransacties
#### BEN (begunstigde)
Dit staat voor ‘beneficiary’ (begunstigde); de transactiekosten voor deze optie worden gefactureerd naar de begunstigde van de betaling als een inhouding op het verzonden bedrag. Dit systeem komt minder vaak voor en betreft slechts 10% van de markttransacties.
#### OUR (initiator)
De uitgever van de betaling kiest ervoor om alle kosten te dekken. Dit zorgt ervoor dat de begunstigde de volledige betaling ontvangt. Dit model vertegenwoordigt ongeveer 30% van markttransacties.
## iBanFirst: uw betrouwbare partner voor internationale betalingen
Door de verschillende interne betalingssystemen onder de knie te krijgen, kunt u tijd en geld besparen voor uw bedrijf en zodoende een voorsprong krijgen op uw concurrenten. Als u op zoek bent naar een partner om u hiermee te helpen, dan bent u bij [iBanFirst](https://nl.ibanfirst.com/?LR=en)op het juiste adres.
iBanFirst is een volledig gecertificeerde en gereguleerde Payment Service Provider (PSP) in Europa en het VK. We zijn ook aangesloten bij SWIFT en zijn SEPA-gecertificeerd, wat betekent dat we veilig en efficiënt internationale en binnenlandse financiële transacties kunnen faciliteren in overeenstemming met industriële normen en regelingen.
Als u dus klaar bent om uw grensoverschrijdende betalingsprocessen te optimaliseren, neem dan vandaag nog [contact op met onze experts](https://info.ibanfirst.com/nl/contact-met-ons) en ontdek hoe iBanFirst u kan helpen om gemakkelijk uw internationale transacties te beheren.
## Veelgestelde vragen over internationale betalingssystemen
We hebben de belangrijkste internationale betalingssystemen en hun werking besproken. Er zijn echter nog een aantal praktische vragen die kunnen opkomen wanneer bedrijven beginnen met internationaal geldverkeer. Hier vindt u de antwoorden op de meest gestelde vragen.
### Wat is het verschil tussen internationale en binnenlandse betaalmethoden?
Binnenlandse betalingen verlopen via lokale netwerken in uw eigen valuta, waardoor ze sneller en goedkoper zijn voor zakelijke transacties. Internationale betalingen vereisen vaak [valutawisseling](https://blog.ibanfirst.com/nl/hoe-wisselkoersen-midden-en-kleinbedrijven-beinvloeden), grensoverschrijdende betalingsnetwerken zoals SWIFT en dikwijls meerdere [intermediaire banken](https://blog.ibanfirst.com/nl/intermediaire-banken)— wat de verwerkingstijd en transactiekosten verhoogt ten opzichte van binnenlandse betalingssystemen.
### Welke betaalmethoden kan ik gebruiken voor internationale overschrijvingen?
Technisch gezien kunt u creditcardbetalingen, online betaalplatforms, betalingsgateways of traditionele bankoverschrijvingen via SWIFT- of SEPA-netwerken gebruiken. Maar u betaalt daarvoor waarschijnlijk aanzienlijk hogere kosten en wisselkoersmarges dan nodig. De beste optie is om samen te werken met een [gespecialiseerde aanbieder van grensoverschrijdende betalingen](https://blog.ibanfirst.com/nl/grensoverschrijdende-betalingsprovider-vs-banken), zoals iBanFirst.
### Zijn er maandelijkse kosten verbonden aan internationale betaalrekeningen?
Traditionele banken rekenen vaak maandelijkse onderhoudskosten aan voor [zakelijke rekeningen met internationale mogelijkheden](https://blog.ibanfirst.com/en/international-business-bank-accounts). Veel gespecialiseerde aanbieders van grensoverschrijdende betalingen bieden rekeningen aan zonder maandelijkse kosten — u betaalt alleen wanneer u daadwerkelijk transacties uitvoert.
Bij iBanFirst zijn er geen eenmalige installatie- of terugkerende maandelijkse kosten, en de wisselkoersmarge die wij hanteren is volledig transparant en consistent voor alle valutaparen.
### Welke invloed hebben wisselkoersen op mijn internationale betalingen?
Wisselkoersen hebben een directe invloed op het bedrag dat u betaalt of ontvangt bij internationale transacties. Koersen fluctueren voortdurend op basis van marktomstandigheden. De meeste aanbieders voegen een marge toe aan de middenkoers; door wisselkoersen bij verschillende aanbieders te vergelijken, kunt u geld besparen op valutawisseling.
**Topics**
## You might enjoy...
[](https://blog.ibanfirst.com/nl/grensoverschrijdende-betalingen-veelgemaakte-fouten)
 4 min read
### [Grensoverschrijdende betalingen: veelgemaakte fouten om te vermijden](https://blog.ibanfirst.com/nl/grensoverschrijdende-betalingen-veelgemaakte-fouten)
[](https://blog.ibanfirst.com/nl/multi-valutarekeningen)
[Internationale betalingen](https://blog.ibanfirst.com/nl/tag/internationale-betalingen)
 14 min read
### [De 5 beste aanbieders van multi-valutarekeningen in 2025](https://blog.ibanfirst.com/nl/multi-valutarekeningen)
[](https://blog.ibanfirst.com/nl/wise-business-vs-revolut-business-vergelijking-voor-2025)
[Internationale betalingen](https://blog.ibanfirst.com/nl/tag/internationale-betalingen)
 7 min read
### [Wise Business vs Revolut Business: vergelijking voor 2025](https://blog.ibanfirst.com/nl/wise-business-vs-revolut-business-vergelijking-voor-2025)
## Begin vandaag nog
[](https://hubspot-cta-redirect-eu1-prod.s3.amazonaws.com/cta/redirect/3853195/2a1f8081-a620-4022-b248-29b58a41ce00)[](https://hubspot-cta-redirect-eu1-prod.s3.amazonaws.com/cta/redirect/3853195/a3cd8499-d28d-4176-b154-76279a2539d9)
[](https://nl.ibanfirst.com/)
### Blijf op de hoogte
Ontvang het laatste nieuws, tips en beste praktijken op valutagebied om in de toekomst in een wereld zonder grenzen te kunnen werken.
- Oplossingen
- [Waarom iBanFirst](https://nl.ibanfirst.com/oplossingen/waarom-ibanfirst)
- [Betaal uw buitenlandse leveranciers](https://nl.ibanfirst.com/oplossingen/betaal-uw-buitenlandse-leveranciers)
- [Betalingen in vreemde valuta ontvangen](https://nl.ibanfirst.com/oplossingen/betalingen-in-vreemde-valuta-ontvangen)
- [Beheer uw intercompany transacties](https://nl.ibanfirst.com/oplossingen/beheer-uw-intercompany-transacties)
- [Beheer uw internationale investeringen](https://nl.ibanfirst.com/oplossingen/beheer-uw-internationale-investeringen)
- Tools
- [Savings calculator](https://nl.ibanfirst.com/savings-calculator)
- [Blog](https://blog.ibanfirst.com/nl)
- [FX risk management simulator](https://nl.ibanfirst.com/simulator-dekking-valutarisico)
- [Bibliotheek](https://nl.ibanfirst.com/bibliotheek)
- [Valuta-referentiecentrum](https://nl.ibanfirst.com/valuta-referentiecentrum)
- [iBanChecker](https://nl.ibanfirst.com/iban-checker)
- [Woordenlijst](https://nl.ibanfirst.com/woordenlijst)
- [Hulp](https://support.ibanfirst.com/nl)
- [FAQ](https://nl.ibanfirst.com/faq)
- Platform
- [Overzicht platform](https://nl.ibanfirst.com/platform/overzicht-platform)
- [Verbeterde valutarekeningen](https://nl.ibanfirst.com/platform/verbeterde-valutarekeningen)
- [Internationale betalingen](https://nl.ibanfirst.com/platform/internationale-betalingen)
- [Internationale betalingen volgen](https://nl.ibanfirst.com/platform/internationale-betalingen-volgen)
- [Beheer van valutarisico's](https://nl.ibanfirst.com/platform/beheer-van-valutarisicos)
- [Integraties en automatisering](https://nl.ibanfirst.com/platform/integraties-en-automatisering)
- Over ons
- [Bedrijf](https://nl.ibanfirst.com/over-ons)
- [Vacatures](https://nl.ibanfirst.com/vacatures)
- [Partner worden](https://nl.ibanfirst.com/partner-worden)
- [Pers](https://nl.ibanfirst.com/pers)
- - [](https://www.linkedin.com/company/ibanfirst/)
- [](https://twitter.com/iBanFirst)
- [](https://www.youtube.com/channel/UC75gB3H0uUvKd4L1k8W_dhg)
- [](https://www.instagram.com/iban1st/?hl=fr)
### Blijf op de hoogte
Ontvang het laatste nieuws, tips en beste praktijken op valutagebied om in de toekomst in een wereld zonder grenzen te kunnen werken.
© iBanFirst.com 2026
- [Privacybeleid](https://nl.ibanfirst.com/privacybeleid)
- [Cookiebeleid](https://nl.ibanfirst.com/cookiebeleid)
- [Gebruiksvoorwaarden](https://nl.ibanfirst.com/voorwaarden/)
- [Legal](https://nl.ibanfirst.com/legal/)
- [Klachten](https://nl.ibanfirst.com/klachten)
- [Klokkenluidersregeling](https://nl.ibanfirst.com/klokkenluidersregeling)
- [Tarieven](https://nl.ibanfirst.com/tarieven/)
- [PSD2 API](https://nl.ibanfirst.com/open-api/)
- [API Doc](https://docs.ibanfirst.com/)
- [Security acknowledgments](https://ibanfirst.com/hall-of-fame.html)
- [Security Policy](https://ibanfirst.com/security-policy.html)
iBanFirst S.A. is vergund en gereglementeerd door de Nationale Bank van België als betalingsinstelling (onder ondernemingsnummer 0849.872.824). Onze maatschappelijke zetel is gevestigd te Louizalaan 489, 1050 Brussel, België. De producten en diensten die iBanFirst S.A. aanbiedt, zijn beperkt tot onderliggende niet-gereguleerde contante FX-transacties en leverbare valutatermijn betalingen (valutatermijn betalingen, flexibele valutatermijn betalingen en dynamische valutatermijn betalingen) die zijn uitgesloten van de MiFID- en EMIR-regelgeving, aangezien ze bedoeld zijn om een toekomstige betaling voor identificeerbare goederen en diensten te dekken. iBanFirst S.A. biedt geen opties of andere financiële instrumenten aan voor beleggings- of speculatieve doeleinden.
```json
{
"@context" : "https://schema.org",
"@type" : "BlogPosting",
"author" : {
"@type" : "Person",
"name" : "iBanFirst",
"url" : "https://blog.ibanfirst.com/nl/author/ibanfirst"
},
"dateModified" : "2026-11-13T15:20:49.624Z",
"datePublished" : "2022-02-22T14:14:00.000Z",
"headline" : "Internationale betalingssystemen en hoe zij werken",
"image" : [ "https://blog.ibanfirst.com/hubfs/iban-blog-article.jpg" ],
"mainEntityOfPage" : {
"@id" : "https://blog.ibanfirst.com/nl/internationale-betalingssystemen-en-hoe-zij-werken",
"@type" : "WebPage"
},
"publisher" : {
"@type" : "Organization",
"logo" : {
"@type" : "ImageObject",
"url" : "https://blog.ibanfirst.com/hubfs/iBanFirst2025_logo_Tagline_WhiteBackground.png"
},
"name" : "iBanFirst"
}
}
```