---
title: Ce que plus de 250 000 paiements internationaux révèlent sur les entreprises européennes
description: Que révèlent plus de 250 000 paiements internationaux sur les entreprises européennes ? Monnaies, corridors et tendances par pays.
image: https://blog.ibanfirst.com/hubfs/Speed%20of%20payments/2026/EN/SP-Feature-image-EN-2026.png
---
[Explorez la plateforme iBanFirst en toute autonomie. Testez la démo interactive](https://hubs.li/Q03kcQQ-0)
[](https://fr.ibanfirst.com)
[](https://fr.ibanfirst.com)
- Solutions
- Pourquoi iBanFirst?
- Des milliers d'entreprises
utilisent iBanFirst au quotidien.
- [En savoir plus](https://fr.ibanfirst.com/solutions/pourquoi-choisir-ibanfirst)
- - [Payez vos fournisseurs à l'étranger](https://fr.ibanfirst.com/solutions/payez-vos-fournisseurs-a-letranger)
- [Faites-vous payer en devises](https://fr.ibanfirst.com/solutions/faites-vous-payer-en-devises)
- [Gérez les flux intragroupes](https://fr.ibanfirst.com/solutions/gerez-les-flux-intragroupes)
- [Gérez vos investissements internationaux](https://fr.ibanfirst.com/solutions/gerez-vos-investissements-internationaux)
- Plateforme
- La plateforme iBanFirst
- Fiable, facile d'utilisation et
puissante avant tout.
- [En savoir plus](https://fr.ibanfirst.com/plateforme/la-plateforme-ibanfirst)
- - [Comptes en devises](https://fr.ibanfirst.com/plateforme/comptes-en-devise-augmentes)
- [Paiements internationaux](https://fr.ibanfirst.com/plateforme/paiements-internationaux)
- [Suivi des paiements](https://fr.ibanfirst.com/plateforme/suivi-des-paiements)
- [Gestion du risque de change](https://fr.ibanfirst.com/plateforme/gestion-du-risque-de-change)
- [Intégrations et automatisation](https://fr.ibanfirst.com/plateforme/integrations-et-automatisation)
- Ressources
- Centre de ressources
- [Blog](https://blog.ibanfirst.com/fr)
- [Bibliothèque de contenus](https://fr.ibanfirst.com/bibliotheque-de-contenus)
- [Glossaire](https://fr.ibanfirst.com/glossaire)
- [Centre de référence de devises](https://fr.ibanfirst.com/centre-de-reference-des-devises)
- Outils
- [Simulateur d'économies](https://fr.ibanfirst.com/simulateur-deconomies)
- [Simulateur de couverture](https://fr.ibanfirst.com/simulateur-de-couverture-du-risque-de-change)
- [iBanChecker](https://fr.ibanfirst.com/iban-checker)
- [Centre d'aide](https://support.ibanfirst.com/fr)
- [FAQ](https://fr.ibanfirst.com/faq)
- À propos
- [Notre entreprise](https://fr.ibanfirst.com/a-propos)
- [Carrières](https://fr.ibanfirst.com/carrieres)
- [Devenir partenaire](https://fr.ibanfirst.com/devenez-partenaire-ibanfirst)
- [Newsroom](https://fr.ibanfirst.com/newsroom)
- [Connexion](https://platform.ibanfirst.com/)
[](https://hubspot-cta-redirect-eu1-prod.s3.amazonaws.com/cta/redirect/3853195/edbdc099-52e2-4369-a4db-46dab613af11)
fr
- 
Global
\-
English
- 
België
\-
Nederlands
- 
Belgique
\-
Français
- 
България
\-
български
- 
Deutschland
\-
Deutsch
- 
España
\-
Español
- 
France
\-
Français
- 
Italia
\-
Italiano
- 
Luxembourg
\-
English
- 
Luxembourg
\-
Français
- 
Magyarország
\-
Magyar
- 
Nederland
\-
Nederlands
- 
România
\-
Română
- 
United Kingdom
\-
English
 7 mins
# Ce que plus de 250 000 paiements internationaux révèlent sur les entreprises européennes
[Blog](https://blog.ibanfirst.com/fr) 
[Paiements internationaux](https://blog.ibanfirst.com/fr/tag/paiements-internationaux#topics-list)

Date
10 novembre 2026
Jump straight to
- [Le dollar américain reste la devise dominante](https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux#usd)
- [La vitesse de paiement varie fortement selon le corridor](https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux#corridor)
- [Un plus grand nombre de banques intermédiaires ne signifie pas toujours des paiements plus lents](https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux#intermediaries)
- [Le moment auquel vous envoyez un paiement a son importance](https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux#send)
- [Six façons d'améliorer la vitesse de vos paiements](https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux#ways)
- [Comment les tendances de paiement varient selon les marchés européens](https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux#patterns)
- [Planifiez vos prochains paiements en toute confiance](https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux#choose%20us)
Partager l'article
[](http://www.linkedin.com/shareArticle?mini=true&url=https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux?utm_medium=social&utm_source=linkedin) [](https://twitter.com/intent/tweet?original_referer=https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux?utm_medium=social&utm_source=twitter&url=https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux?utm_medium=social&utm_source=twitter&source=tweetbutton&text=) [](http://www.facebook.com/share.php?u=https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux?utm_medium=social&utm_source=facebook)
Publication date
10 novembre 2026
Les entreprises européennes effectuent chaque jour des paiements internationaux. Mais quelles devises utilisent-elles le plus ? Quels corridors dominent ? Et dans quelle mesure la vitesse des paiements varie-t-elle d'un marché à l'autre ?
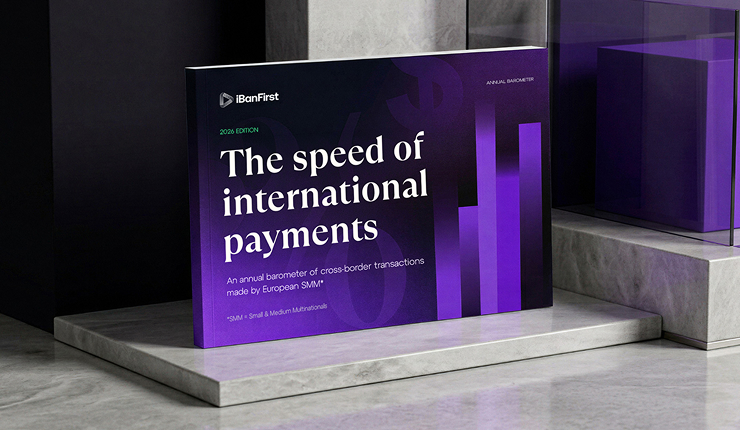
Notre Baromètre de la [vitesse des paiements internationaux](https://info.ibanfirst.com/fr/la-vitesse-des-paiements-barometre) apporte quelques réponses. Nous avons analysé plus de 250 000 paiements SWIFT effectués par des petites et moyennes entreprises multinationales (PMM) européennes et les avons comparés à près de 190 000 paiements recensés dans le [rapport précédent](https://info.ibanfirst.com/fr/la-vitesse-des-paiements-internationaux-2025).
Deux ans de données font apparaître des tendances claires. Le dollar américain reste la devise dominante, la Chine reste la destination la plus fréquente, et l'heure à laquelle les entreprises envoient leurs paiements peut influencer leurs chances de traitement le jour même.
Entrons dans le vif du sujet.
## Le dollar américain reste la devise dominante
Le dollar américain a représenté 56 % des paiements suivis en 2025 (58 % en 2024) et était la devise principale dans la majorité des marchés analysés.
Les paiements en dollars américains transitent par le réseau de paiements internationaux le plus interconnecté au monde, concentré autour d'un nombre relativement restreint de grandes places bancaires américaines et européennes. Cette connectivité fait du dollar américain un choix pratique pour les entreprises qui opèrent à l'international.
Il existe également un puissant effet de réseau. Les entreprises utilisent souvent le dollar américain parce que leurs fournisseurs, leurs clients et leurs partenaires financiers l'utilisent déjà. Plus les entreprises recourent au dollar américain, plus il devient utile et liquide pour les échanges internationaux.
Cela explique en partie pourquoi le dollar américain reste dominant, même lorsque les États-Unis ne sont pas directement impliqués dans la transaction.
### Les corridors de paiement les plus fréquents
Vers quelles destinations les entreprises européennes envoient-elles leurs paiements ? Les corridors les plus fréquents étaient les suivants :
| **Corridor de paiement** | **% du total des paiements SWIFT suivis en 2025** | **% du total des paiements SWIFT suivis en 2024** |
| --- | --- | --- |
| USD vers la Chine | 15 % | 16 % |
| USD vers Hong Kong | 7 % | 7 % |
| USD vers les États-Unis | 5 % | 6 % |
| GBP vers le Royaume-Uni | 4 % | 6 % |
| HUF vers la Hongrie | 4 % | 2 % |
| EUR vers Türkiye | 2 % | 2 % |
| RON vers la Roumanie | 2 % | 2 % |
| USD vers Singapour | 1 % | 1 % |
| USD vers les Émirats arabes unis | 1 % | 1 % |
| USD vers les Pays-Bas | 1 % | 1 % |
Ces chiffres reflètent les besoins en paiements internationaux des entreprises européennes : régler leurs fournisseurs, honorer leurs factures et transférer des fonds entre marchés et filiales.
## La vitesse de paiement varie fortement selon le corridor
Les écarts les plus importants apparaissent lorsque l'on compare les corridors de paiement individuellement.
Près de 60 % des paiements en dollars américains à destination des États-Unis ont été réglés en moins de deux heures. Pour les paiements en dollars américains à destination de la Chine, ce chiffre n'est que de 12 %.
| **Délai de règlement** | **USD vers les États-Unis** | **USD vers la Chine** |
| --- | --- | --- |
| Moins de 2 heures | 59 % | 12 % |
| 2–24 heures | 35 % | 55 % |
| 24–48 heures | 2 % | 9 % |
| Plus de 48 heures | 4 % | 24 % |
Le nombre moyen de banques intermédiaires impliquées dans chaque corridor était très similaire. Cela démontre que les banques intermédiaires seules ne suffisent pas à expliquer cet écart.
Les fuseaux horaires, les heures limites de traitement locales, les réseaux bancaires et les exigences réglementaires du pays de destination peuvent tous influer sur le résultat.
Pour les entreprises, le message pratique est clair : la vitesse de paiement dépend de la route spécifique empruntée, et pas seulement de la devise ou du nombre de banques impliquées.
## Un plus grand nombre de banques intermédiaires ne signifie pas toujours des paiements plus lents
On pourrait penser que chaque banque intermédiaire allonge sensiblement le délai de traitement d'un paiement. Les données brossent un tableau plus nuancé.
Le paiement transfrontalier moyen impliquait 1,8 banque intermédiaire, contre 1,9 l'année précédente.
79 % des paiements finalisés impliquant deux banques intermédiaires ont été réglés en moins de deux heures.
La vitesse de paiement dépend également du corridor, des établissements impliqués et de la manière dont ces établissements traitent le paiement. Les entreprises devraient donc éviter de considérer le nombre de banques intermédiaires comme un indicateur isolé de la rapidité.
## Le moment auquel vous envoyez un paiement a son importance
Le rapport a mis en évidence un schéma de temporalité cohérent. Les paiements envoyés avant 10h00 CET du lundi au mercredi ont en moyenne obtenu les meilleurs résultats.
Les paiements envoyés tôt dans la journée et en début de semaine ont davantage de temps pour progresser dans la chaîne de paiement avant que les heures limites locales ou les week-ends n'affectent le traitement.
Cela ne signifie pas qu'envoyer un paiement à 9h00 garantit un règlement le jour même. La destination, la devise, la route de paiement et les coordonnées du bénéficiaire jouent toujours un rôle.
Cela suggère toutefois une bonne pratique pour les équipes financières : si le délai est important, intégrez les paiements internationaux parmi les premières tâches de la journée.
Ceci peut s'avérer particulièrement important lorsqu'un paiement conditionne un calendrier de production, une livraison fournisseur ou une échéance de livraison.
## Six façons d'améliorer la vitesse de vos paiements
Comprendre ce qui influe sur la vitesse des paiements est essentiel. Mais savoir ce que vous pouvez faire concrètement l'est tout autant.
### 1. Faites de vos paiements sortants la première tâche de la journée
Envoyez les paiements urgents tôt, idéalement avant 10h00 du lundi au mercredi.
Il peut être utile de préparer les informations de paiement la veille, notamment les coordonnées du bénéficiaire, les montants et tout document justificatif tel que factures ou contrats. Fournir des informations complètes dès le départ peut faciliter le traitement des paiements lors des contrôles de sécurité et de lutte contre le blanchiment d'argent.
### 2. Vérifiez les informations avant d'envoyer
Les erreurs côté expéditeur figurent parmi les causes de retard les plus fréquentes et les plus évitables.
Un IBAN, un BIC ou un nom de compte incorrect peut allonger le délai de paiement de plusieurs heures. Une référence de paiement vague peut déclencher un contrôle de conformité supplémentaire. Pour certains corridors, notamment les paiements vers la Chine, l'Inde et certaines régions du Moyen-Orient, un code d'objet manquant ou incomplet peut entraîner un retard significatif.
Avant de valider un paiement, vérifiez que les coordonnées du bénéficiaire correspondent exactement à ses informations bancaires. Ces vérifications prennent quelques minutes et peuvent faire gagner plusieurs jours.
Si vous effectuez régulièrement des paiements à plusieurs fournisseurs ou bénéficiaires, les téléchargements par lot peuvent également vous aider à organiser vos instructions de paiement plus efficacement. iBanPay, par exemple, permet aux utilisateurs de télécharger jusqu'à 50 ordres de paiement dans un seul fichier CSV ou XML.
### 3. Fluidifiez votre processus d'approbation interne
Pour de nombreuses entreprises, c'est à l'étape d'approbation que le temps se perd, souvent sans qu'on s'en rende compte.
Si l'unique approbateur est en déplacement, manque une notification ou doit valider un nouveau bénéficiaire, un virement peut rester bloqué en attente en interne. Pour les paiements véritablement urgents, définissez une procédure d'escalade en amont.
Déterminez qui peut approuver un paiement si l'approbateur principal est indisponible, et dans quel délai. Les approbateurs doivent également conserver les outils d'authentification des paiements, tels que l'application mobile iBanFirst, installés avec les notifications activées.
### 4. Faites appel à un membre direct du réseau SWIFT
Tous les prestataires de paiement ne sont pas membres directs du réseau SWIFT. Ceux qui ne le sont pas peuvent être amenés à acheminer les paiements via une banque correspondante membre du réseau, ajoutant ainsi une étape supplémentaire avant que le paiement n'entame son parcours principal.
Choisir un membre direct du réseau SWIFT permet de supprimer cette première étape et d'accéder aux dernières innovations en matière de paiements SWIFT dès leur mise en disponibilité.
### 5. Utilisez SEPA Instant pour vos paiements en euros
Pour les paiements en euros au sein de la zone SEPA, SEPA Instant peut acheminer les fonds en quelques secondes, 24 heures sur 24, 365 jours par an.
Au premier trimestre 2026, SEPA Instant représentait plus de 35 % de l'ensemble des virements de crédit de l'UE, contre environ 15 % en 2023.
La question clé est de savoir si votre prestataire et la banque du bénéficiaire le prennent tous deux en charge. Si c'est le cas, SEPA Instant peut devenir votre option par défaut pour les paiements en euros au sein de l'Europe.
### 6. Prévoyez un délai pour que la banque du bénéficiaire traite les fonds
Le parcours du paiement ne s'arrête pas nécessairement lorsque les fonds parviennent à la banque du bénéficiaire. Certaines banques créditent les paiements entrants en quelques minutes, tandis que d'autres mettent plus de temps à les traiter et à les comptabiliser.
Prévoyez une marge pour les paiements urgents et planifiez-les à l'avance plutôt que de les envoyer juste avant une échéance. En savoir plus sur les [retards du dernier kilomètre](https://blog.ibanfirst.com/fr/retards-dernier-kilometre).
## Comment les tendances de paiement varient selon les marchés européens
Le baromètre a suivi les paiements de 11 marchés européens. Les principales différences portent sur les corridors et les devises utilisés par les entreprises, le nombre de banques intermédiaires impliquées et le délai de règlement des paiements.
| **Marché** | **Corridor le plus fréquent** | **Devises principales (par nombre de paiements)** | **Nombre moyen de banques intermédiaires** | **Réglés en moins de 24 heures** |
| --- | --- | --- | --- | --- |
| **Allemagne** | USD vers la Chine | 64 % USD, 14 % EUR, 4 % GBP | 1,8 | 71 % |
| **Belgique** | USD vers la Chine | 61 % USD, 15 % EUR, 9 % GBP | 1,6 | 68 % |
| **Bulgarie** | USD vers la Chine | 67 % USD, 22 % EUR, 4 % BGN | 1,5 | 72 % |
| **Espagne** | USD vers la Chine | 70 % USD, 11 % EUR, 9 % GBP | 1,6 | 72 % |
| **France** | USD vers la Chine | 63 % USD, 16 % EUR, 8 % GBP | 2,5 | 72 % |
| **Hongrie** | HUF vers la Hongrie | 71 % HUF, 14 % USD, 9 % EUR | 1,6 | 84 % |
| **Italie** | USD vers la Chine | 77 % USD, 9 % EUR, 6 % GBP | 1,5 | 73 % |
| **Luxembourg** | GBP to the UK | 47 % USD, 28 % EUR, 17 % GBP | 1,6 | 76 % |
| **Pays-Bas** | USD vers la Chine | 78 % USD, 5 % GBP, 5 % EUR | 1,7 | 71 % |
| **Roumanie** | RON vers la Roumanie | 50 % USD, 24 % RON, 21 % EUR | 1,5 | 78 % |
| **Royaume-Uni** | GBP vers le Royaume-Uni | 72 % USD, 13 % GBP, 6 % EUR | 1,1 | 86 % |
Le Royaume-Uni a enregistré la plus forte proportion de paiements réglés en moins de 24 heures, avec 86 %, suivi par la Hongrie avec 84 %.
La France a enregistré le nombre moyen de banques intermédiaires le plus élevé, à 2,5. Pourtant, 72 % des paiements finalisés ont quand même été réglés en moins de 24 heures. Cela confirme une nouvelle fois pourquoi le nombre de banques intermédiaires ne doit pas être utilisé comme seul indicateur de la vitesse de paiement.
## Planifiez vos prochains paiements en toute confiance
Ces chiffres témoignent de l'importance des relations avec les fournisseurs et partenaires internationaux hors d'Europe. Ils montrent également pourquoi les équipes financières ont besoin d'estimations fiables des délais de livraison pour des routes de paiement spécifiques.
Avant d'envoyer un paiement important, prenez en compte les éléments suivants :
- La devise que vous envoyez
- Le lieu où se trouve la banque du bénéficiaire
- Les heures limites de traitement locales applicables
- Si votre prestataire et la banque du bénéficiaire prennent en charge les paiements instantanés
- Le délai nécessaire pour le traitement final
Le [baromètre 2026](https://info.ibanfirst.com/fr/la-vitesse-des-paiements-barometre) montre que de nombreuses tendances de paiement restent stables d'une année à l'autre. Le dollar américain continue de dominer, tandis que la Chine, Hong Kong et les États-Unis restent des destinations majeures.
Dans le même temps, les différences au niveau des pays montrent que la vitesse de paiement dépend de plus que la localisation de l'expéditeur. La devise, le corridor et la banque du bénéficiaire jouent tous un rôle.
La référence la plus utile n'est donc pas le paiement européen moyen, mais le délai de livraison attendu pour votre route de paiement spécifique.
**Vous souhaitez savoir à quelle vitesse progressent vos paiements ? Utilisez notre [simulateur de vitesse de paiement](https://info.ibanfirst.com/fr/calculateur-de-rapidite-des-paiements) pour estimer les délais de livraison sur vos propres routes de paiement**
**Catégories**
[Paiements internationaux](https://blog.ibanfirst.com/fr/tag/paiements-internationaux#topics-list)
## Commencez dès aujourd'hui
[](https://hubspot-cta-redirect-eu1-prod.s3.amazonaws.com/cta/redirect/3853195/46ee3b2b-c60e-4c14-bef1-dad7297e0320)[](https://hubspot-cta-redirect-eu1-prod.s3.amazonaws.com/cta/redirect/3853195/3e686d4e-6600-43a5-a8f9-c86eb84a6240)
[](https://fr.ibanfirst.com/)
### Gardez toujours une longueur d'avance
Inscrivez-vous pour ne rien rater de l'actualité des marchés des changes et recevoir le meilleur de nos ressources, tous les mois.
- Solutions
- [Pourquoi choisir iBanFirst?](https://fr.ibanfirst.com/solutions/pourquoi-choisir-ibanfirst)
- [Payez vos fournisseurs à l'étranger](https://fr.ibanfirst.com/solutions/payez-vos-fournisseurs-a-letranger)
- [Faites-vous payer en devises](https://fr.ibanfirst.com/solutions/faites-vous-payer-en-devises)
- [Gérez les flux intragroupes](https://fr.ibanfirst.com/solutions/gerez-les-flux-intragroupes)
- [Gérez vos investissements internationaux](https://fr.ibanfirst.com/solutions/gerez-vos-investissements-internationaux)
- Ressources
- [Blog](https://blog.ibanfirst.com/fr)
- [Bibliothèque de contenus](https://fr.ibanfirst.com/bibliotheque-de-contenus)
- [Glossaire](https://fr.ibanfirst.com/glossaire)
- [Simulateur d'économies](https://fr.ibanfirst.com/simulateur-deconomies)
- [Simulateur de couverture](https://fr.ibanfirst.com/simulateur-de-couverture-du-risque-de-change)
- [Centre de référence de devises](https://fr.ibanfirst.com/centre-de-reference-des-devises)
- [iBanChecker](https://fr.ibanfirst.com/iban-checker)
- [Centre d'aide](https://support.ibanfirst.com/fr)
- [FAQ](https://fr.ibanfirst.com/faq)
- Plateforme
- [La plateforme iBanFirst](https://fr.ibanfirst.com/plateforme/la-plateforme-ibanfirst)
- [Comptes en devises](https://fr.ibanfirst.com/plateforme/comptes-en-devise-augmentes)
- [Paiements internationaux](https://fr.ibanfirst.com/plateforme/paiements-internationaux)
- [Suivi des paiements](https://fr.ibanfirst.com/plateforme/suivi-des-paiements)
- [Gestion du risque de change](https://fr.ibanfirst.com/plateforme/gestion-du-risque-de-change)
- [Intégrations et automatisation](https://fr.ibanfirst.com/plateforme/integrations-et-automatisation)
- À propos
- [Notre entreprise](https://fr.ibanfirst.com/a-propos)
- [Carrières](https://fr.ibanfirst.com/carrieres)
- [Devenir partenaire](https://fr.ibanfirst.com/devenez-partenaire-ibanfirst)
- [Newsroom](https://fr.ibanfirst.com/newsroom)
- - [](https://www.linkedin.com/company/ibanfirst/)
- [](https://twitter.com/iBanFirst)
- [](https://www.youtube.com/channel/UC75gB3H0uUvKd4L1k8W_dhg)
- [](https://www.instagram.com/iban1st/?hl=fr)
### Gardez toujours une longueur d'avance
Inscrivez-vous pour ne rien rater de l'actualité des marchés des changes et recevoir le meilleur de nos ressources, tous les mois.
© iBanFirst.com 2026
- [Politique de confidentialité](https://fr.ibanfirst.com/politique-de-confidentialite)
- [Politique relative aux cookies](https://fr.ibanfirst.com/politique-relative-aux-cookies)
- [Conditions générales d'utilisation](https://fr.ibanfirst.com/conditions-generales-dutilisation/)
- [Mentions légales](https://fr.ibanfirst.com/mentions-legales/)
- [Réclamations](https://fr.ibanfirst.com/reclamations/)
- [Dénonciation](https://fr.ibanfirst.com/denonciation/)
- [Conditions tarifaires](https://fr.ibanfirst.com/conditions-tarifaires/)
- [PSD2 API](https://fr.ibanfirst.com/open-api/)
- [API Doc](https://docs.ibanfirst.com/)
- [Security acknowledgments](https://ibanfirst.com/hall-of-fame.html)
- [Security Policy](https://ibanfirst.com/security-policy.html)
iBanFirst S.A. est dûment autorisée et réglementée par la Banque nationale de Belgique (numéro d’entreprise 0849.872.824) en tant qu'établissement de paiement. Notre siège social est situé à Avenue Louise 489, 1050 Bruxelles, Belgique. Les produits et services proposés par iBanFirst S.A. sont limités aux opérations de change au comptant non réglementées et aux contrats de paiement avec change à terme livrables (contrat de paiement avec change à terme, contrat de paiement avec change à terme flexible, contrat de paiement avec change à terme dynamique) exclus de la réglementation MiFID et EMIR, car ils sont destinés à couvrir un paiement futur sous-jacent pour des biens et services identifiables. iBanFirst S.A. ne propose pas d'options ou autres instruments financiers à des fins d'investissement ou de spéculation.
```json
{
"@context" : "https://schema.org",
"@type" : "BlogPosting",
"author" : {
"@type" : "Person",
"name" : "iBanFirst",
"url" : "https://blog.ibanfirst.com/fr/author/ibanfirst"
},
"dateModified" : "2026-11-10T13:06:35.058Z",
"datePublished" : "2026-11-10T13:06:35.000Z",
"headline" : "Ce que plus de 250 000 paiements internationaux révèlent sur les entreprises européennes",
"image" : [ "https://blog.ibanfirst.com/hubfs/Speed%20of%20payments/2026/EN/SP-Feature-image-EN-2026.png" ],
"mainEntityOfPage" : {
"@id" : "https://blog.ibanfirst.com/fr/tendances-vitesse-paiements-internationaux",
"@type" : "WebPage"
},
"publisher" : {
"@type" : "Organization",
"logo" : {
"@type" : "ImageObject",
"url" : "https://blog.ibanfirst.com/hubfs/iBanFirst2025_logo_Tagline_WhiteBackground.png"
},
"name" : "iBanFirst"
}
}
```