---
title: Qué revelan más de 250 000 pagos internacionales sobre las empresas europeas
description: ¿Qué revelan más de 250 000 pagos internacionales sobre las empresas europeas? Descubre tendencias de pago por divisa, corredor y país.
image: https://blog.ibanfirst.com/hubfs/Speed%20of%20payments/2026/EN/SP-Feature-image-EN-2026.png
---
[Explore la plataforma iBanFirst de forma autónoma Pruebe la demo interactiva](https://hubs.li/Q03kcS5m0)
[](https://es.ibanfirst.com)
[](https://es.ibanfirst.com)
- Soluciones
- Por qué iBanFirst
- Miles de empresas nos han
elegido.
- [Descubra por qué](https://es.ibanfirst.com/soluciones/por-que-ibanfirst)
- - [Pagar a proveedores en el extranjero](https://es.ibanfirst.com/soluciones/pagar-a-proveedores-en-el-extranjero)
- [Cobrar en moneda extranjera](https://es.ibanfirst.com/soluciones/cobrar-en-moneda-extranjera)
- [Gestionar los flujos entre empresas](https://es.ibanfirst.com/soluciones/gestionar-los-flujos-entre-empresas)
- [Gestionar las inversiones internacionales](https://es.ibanfirst.com/soluciones/gestionar-las-inversiones-internacionales)
- Plataforma electronica
- La plataforma iBanFirst
- Segura, fácil de usar y potente.
- [Más información](https://es.ibanfirst.com/plataforma-electronica/la-plataforma-ibanfirst)
- - [Cuentas en divisas](https://es.ibanfirst.com/plataforma-electronica/cuentas-en-divisas)
- [Pagos internacionales](https://es.ibanfirst.com/plataforma-electronica/pagos-internacionales)
- [Seguimiento de pagos internacionales](https://es.ibanfirst.com/plataforma-electronica/seguimiento-de-pagos-internacionales)
- [Gestión del riesgo de cambio](https://es.ibanfirst.com/plataforma-electronica/gestion-del-riesgo-de-cambio)
- [Integraciones y automatización](https://es.ibanfirst.com/plataforma-electronica/integraciones-y-automatizacion)
- Recursos
- Centro de formación
- [Blog](https://blog.ibanfirst.com/es)
- [Biblioteca de recursos](https://es.ibanfirst.com/biblioteca-de-recursos)
- Herramientas
- [iBanChecker](https://es.ibanfirst.com/iban-checker)
- [Centro de ayuda](https://support.ibanfirst.com/en)
- [Preguntas frecuentes](https://es.ibanfirst.com/preguntas-frecuentes)
- Quiénes somos
- [Empresa](https://es.ibanfirst.com/quienes-somos)
- [Empleo](https://es.ibanfirst.com/empleo)
- [Conviértase en asociado](https://es.ibanfirst.com/conviertase-en-asociado)
- [Sala de prensa](https://es.ibanfirst.com/sala-de-prensa)
- [Inicie sesión](https://platform.ibanfirst.com/)
[](https://hubspot-cta-redirect-eu1-prod.s3.amazonaws.com/cta/redirect/3853195/3a9a575b-98dc-4e0f-ab51-debed8bc118b)
es
- 
Global
\-
English
- 
België
\-
Nederlands
- 
Belgique
\-
Français
- 
България
\-
български
- 
Deutschland
\-
Deutsch
- 
España
\-
Español
- 
France
\-
Français
- 
Italia
\-
Italiano
- 
Luxembourg
\-
English
- 
Luxembourg
\-
Français
- 
Magyarország
\-
Magyar
- 
Nederland
\-
Nederlands
- 
România
\-
Română
- 
United Kingdom
\-
English
 6 min de lectura
# Qué revelan más de 250 000 pagos internacionales sobre las empresas europeas
[Blog](https://blog.ibanfirst.com/es) 
[Pagos internacionales](https://blog.ibanfirst.com/es/tag/pagos-internacionales#topics-list)

Fecha
10 noviembre 2026
Jump straight to
- [El dólar estadounidense sigue siendo la divisa dominante](https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales#usd)
- [La velocidad de pago varía considerablemente según el corredor](https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales#corridor)
- [Un mayor número de bancos intermediarios no siempre implica pagos más lentos](https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales#intermediaries)
- [El momento en que se envía un pago importa](https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales#send)
- [Seis formas de mejorar la velocidad de los pagos](https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales#ways)
- [Cómo varían los patrones de pago entre los mercados europeos](https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales#patterns)
- [Planifica tus próximos pagos con confianza](https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales#choose%20us)
Compartir este artículo
[](http://www.linkedin.com/shareArticle?mini=true&url=https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales?utm_medium=social&utm_source=linkedin) [](https://twitter.com/intent/tweet?original_referer=https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales?utm_medium=social&utm_source=twitter&url=https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales?utm_medium=social&utm_source=twitter&source=tweetbutton&text=) [](http://www.facebook.com/share.php?u=https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales?utm_medium=social&utm_source=facebook)
Publication date
10 noviembre 2026
**Las empresas europeas realizan pagos internacionales a diario. ¿Qué divisas utilizan con mayor frecuencia? ¿Qué corredores dominan? ¿Y cuánto varía la velocidad de pago entre mercados?**
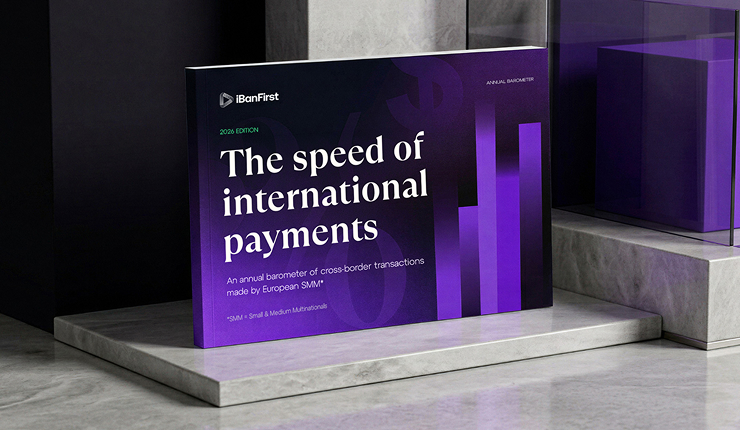
Nuestro [Speed of International Payments Barometer](https://speed-of-payment-2026-ibanfirst.lovable.app/es) ofrece algunas respuestas. Analizamos más de 250 000 pagos SWIFT realizados por pequeñas y medianas multinacionales (SMM) europeas y los comparamos con cerca de 190 000 pagos del [informe anterior](https://info.ibanfirst.com/es/la-velocidad-de-los-pagos-internacionales).
Dos años de datos revelan patrones claros. El dólar estadounidense sigue siendo la divisa dominante, China sigue siendo el destino más habitual, y el momento del día en que las empresas envían sus pagos puede influir en las posibilidades de procesamiento el mismo día.
Vamos a profundizar en ello
## El dólar estadounidense sigue siendo la divisa dominante
El dólar estadounidense representó el 56 % de los pagos registrados en 2025 (58 % en 2024) y fue la divisa principal en la mayoría de los mercados analizados.
Los pagos en dólares estadounidenses circulan por la red de pagos internacionales más conectada del mundo, concentrada en torno a un número relativamente reducido de grandes centros bancarios estadounidenses y europeos. Esta conectividad convierte al dólar estadounidense en una opción práctica para las empresas que operan a través de las fronteras.
También existe un fuerte efecto de red. Las empresas utilizan el dólar estadounidense con frecuencia porque sus proveedores, clientes y relaciones financieras actuales ya lo emplean. Cuantas más empresas utilizan el dólar estadounidense, más útil y líquido se vuelve para el comercio internacional.
Esto ayuda a explicar por qué el dólar estadounidense sigue siendo dominante, incluso cuando Estados Unidos no está directamente implicado en la transacción.
### Los corredores de pago más habituales
¿A dónde envían sus pagos las empresas europeas? Los corredores más habituales fueron los siguientes:
| **Corredor de pago** | **% del total de pagos SWIFT registrados en 2025** | **% del total de pagos SWIFT registrados en 2024** |
| --- | --- | --- |
| USD a China | 15% | 16% |
| USD a Hong Kong | 7% | 7% |
| USD a Estados Unidos | 5% | 6% |
| GBP al Reino Unido | 4% | 6% |
| HUF a Hungría | 4% | 2% |
| EUR a Türkiye | 2% | 2% |
| RON a Rumanía | 2% | 2% |
| USD a Singapur | 1% | 1% |
| USD a los Emiratos Árabes Unidos | 1% | 1% |
| USD a los Países Bajos | 1% | 1% |
Estas cifras reflejan las necesidades de pago internacional de las empresas europeas: pagar a proveedores, liquidar facturas y transferir fondos entre mercados y filiales.
## La velocidad de pago varía considerablemente según el corredor
La mayor diferencia se observa al comparar corredores de pago individuales.
Casi el 60 % de los pagos en USD a Estados Unidos se liquidaron en menos de dos horas. Para los pagos en USD a China, la cifra fue de solo el 12 %.
| **Tiempo de liquidación** | **USD a Estados Unidos** | **USD a China** |
| --- | --- | --- |
| Menos de 2 horas | 59% | 12% |
| 2–24 horas | 35% | 55% |
| 24–48 horas | 2% | 9% |
| Más de 48 horas | 4% | 24% |
El número medio de bancos intermediarios en cada corredor fue muy similar. Esto demuestra que los bancos intermediarios por sí solos no explican la diferencia.
Las zonas horarias, los horarios de corte del procesamiento local, las redes bancarias y los requisitos normativos del país de destino pueden influir en el resultado.
Para las empresas, el mensaje práctico es claro: la velocidad de pago depende de la ruta específica, no solo de la divisa del pago o del número de bancos intermediarios.
## Un mayor número de bancos intermediarios no siempre implica pagos más lentos
Puede que las empresas asuman que cada banco intermediario añade un retraso significativo al pago. Los datos ofrecen una imagen más matizada.
El pago transfronterizo medio implicó 1,8 bancos intermediarios, frente a 1,9 del año anterior.
El 79 % de los pagos finalizados con dos bancos intermediarios se liquidaron en menos de dos horas.
La velocidad de pago también depende del corredor, de las entidades implicadas y de cómo procesan el pago. Por ello, las empresas deben evitar utilizar el número de bancos intermediarios como medida única de velocidad.
## El momento en que se envía un pago importa
El informe identificó un patrón temporal constante. Los pagos enviados antes de las 10:00 h (CET) de lunes a miércoles obtuvieron los mejores resultados en promedio.
Los pagos enviados a primera hora del día y a principios de semana tienen más tiempo para avanzar por la cadena de pagos antes de que los horarios de corte locales o los fines de semana afecten al procesamiento.
Esto no significa que enviar un pago a las 9:00 h garantice la liquidación en el mismo día. El destino, la divisa, la ruta de pago y los datos del beneficiario siguen siendo factores relevantes.
Sin embargo, sugiere un hábito de trabajo útil para los equipos de finanzas: si el momento importa, los pagos internacionales deben ser una de las primeras tareas del día.
Esto puede ser especialmente importante cuando un pago está vinculado a un calendario de producción, a la liberación de mercancía por un proveedor o a un plazo de entrega.
## Seis formas de mejorar la velocidad de los pagos
Entender qué afecta a la velocidad de los pagos es importante. Pero también lo es saber qué se puede hacer al respecto.
### 1. Convierte los pagos emitidos en tu primera tarea del día
Envía los pagos urgentes a primera hora, idealmente antes de las 10:00 h de lunes a miércoles.
Puede resultar útil preparar la información de pago el día anterior, incluyendo los datos del beneficiario, los importes y cualquier documento de respaldo como facturas o contratos. Facilitar información completa desde el principio puede ayudar a que los pagos superen los controles de seguridad antifraude y controles contra el blanqueo de capitales con mayor eficiencia.
### 2. Verifica los datos antes de enviar
Los errores del lado del emisor se encuentran entre las causas más habituales y evitables de los retrasos en los pagos.
Un IBAN, BIC o nombre de cuenta incorrectos pueden añadir horas al proceso de pago. Una referencia de pago imprecisa puede activar una verificación de cumplimiento adicional. En determinados corredores, como los pagos a China, India o partes de Oriente Medio, la ausencia o incompletitud de un código de propósito puede provocar un retraso significativo.
Antes de ejecutar un pago, verifica que los datos del beneficiario coincidan exactamente con su información bancaria. Estas comprobaciones llevan minutos y pueden ahorrar días.
Si pagas regularmente a múltiples proveedores o beneficiarios, las cargas masivas también pueden ayudarte a organizar las instrucciones de pago con mayor eficiencia. iBanPay, por ejemplo, permite cargar hasta 50 órdenes de pago en un único archivo CSV o XML.
### 3. Optimiza tu flujo de aprobación interno
Para muchas empresas, la etapa de aprobación es donde el tiempo se pierde de forma silenciosa.
Si el único aprobador está de viaje, no ve una notificación o necesita aprobar un nuevo beneficiario, una transferencia puede quedar en espera internamente. Para los pagos realmente urgentes, acuerda de antemano un proceso de escalada.
Define quién puede aprobar un pago si el aprobador principal no está disponible y con qué rapidez debe responder. Los aprobadores también deben mantener instaladas las herramientas de autenticación de pagos, como la aplicación móvil de iBanFirst, con las notificaciones activadas.
### 4. Utiliza un miembro directo de SWIFT
No todos los proveedores de pago son miembros directos de la red SWIFT. Los proveedores que no lo son pueden necesitar enrutar los pagos a través de un banco corresponsal que sí lo sea, lo que añade un paso adicional antes de que el pago inicie su recorrido principal.
Elegir un miembro directo de SWIFT puede eliminar ese primer paso y proporcionar acceso a las últimas innovaciones de pago de SWIFT a medida que estén disponibles.
### 5. Utiliza SEPA Instant para pagos en euros
Para pagos en euros dentro de la zona SEPA, SEPA Instant puede transferir fondos en cuestión de segundos, 24 horas al día, 365 días al año.
En el primer trimestre de 2026, SEPA Instant representó más del 35 % de todas las transferencias de crédito de la UE, frente a aproximadamente el 15 % de 2023.
La clave está en si tanto tu proveedor como el banco del beneficiario lo admiten. En ese caso, SEPA Instant puede ser una opción predeterminada útil para los pagos en euros dentro de Europa.
### 6. Deja tiempo para que el banco del beneficiario procese los fondos
El recorrido del pago no termina necesariamente cuando los fondos llegan al banco del beneficiario. Algunos bancos acreditan los pagos entrantes en minutos, mientras que otros tardan más en procesarlos y acreditarlos.
Incluye un margen de tiempo en los pagos urgentes y prográmalos con antelación en lugar de enviarlos justo antes de un plazo. [Infórmate más sobre los retrasos de última milla](https://blog.ibanfirst.com/es/retrasos-en-la-ultima-milla).
## Cómo varían los patrones de pago entre los mercados europeos
El barómetro registró pagos de 11 mercados europeos. Las principales diferencias se observan en los corredores y divisas que utilizan las empresas, el número de bancos intermediarios implicados y el tiempo que tardan en liquidarse los pagos.
| **Mercado** | **Corredor más habitual** | **Divisas principales (por nº de pagos)** | **Bancos intermediarios medios** | **Liquidados en 24 horas** |
| --- | --- | --- | --- | --- |
| **Alemania** | USD a China | 64% USD, 14% EUR, 4% GBP | 1.8 | 71% |
| **Bélgica** | USD a China | 61% USD, 15% EUR, 9% GBP | 1.6 | 68% |
| **Bulgaria** | USD a China | 67% USD, 22% EUR, 4% BGN | 1.5 | 72% |
| **España** | USD a China | 70% USD, 11% EUR, 9% GBP | 1.6 | 72% |
| **Francia** | USD a China | 63% USD, 16% EUR, 8% GBP | 2.5 | 72% |
| **Italia** | USD a China | 77% USD, 9% EUR, 6% GBP | 1.5 | 73% |
| **Lussemburgo** | GBP al Reino Unido | 47% USD, 28% EUR, 17% GBP | 1.6 | 76% |
| **Paesi Bassi** | USD a China | 78% USD, 5% GBP, 5% EUR | 1.7 | 71% |
| **Regno Unito** | GBP al Reino Unido | 72% USD, 13% GBP, 6% EUR | 1.1 | 86% |
| **Romania** | RON a Rumanía | 50% USD, 24% RON, 21% EUR | 1.5 | 78% |
| **Ungheria** | HUF a Hungría | 71% HUF, 14% USD, 9% EUR | 1.6 | 84% |
El Reino Unido registró el mayor porcentaje de pagos liquidados en 24 horas, con un 86 %, seguido de Hungría con un 84 %.
Francia registró el mayor número medio de bancos intermediarios, con 2,5. Sin embargo, el 72 % de los pagos finalizados se liquidaron en 24 horas. De nuevo, esto demuestra por qué el número de bancos intermediarios no debe utilizarse como medida única de la velocidad de pago.
## Planifica tus próximos pagos con confianza
Las cifras reflejan la importancia de las relaciones con proveedores y socios internacionales fuera de Europa. También muestran por qué los equipos de finanzas necesitan estimaciones de entrega fiables para rutas de pago específicas.
Antes de enviar un pago importante, ten en cuenta:
- La divisa que estás enviando
- La ubicación del banco del beneficiario
- Los horarios de corte locales aplicables
- Si el proveedor y el banco del beneficiario admiten pagos instantáneos
- El tiempo que debes prever para el procesamiento final
El [barómetro de 2026](https://speed-of-payment-2026-ibanfirst.lovable.app/es) muestra que muchos patrones de pago se mantienen estables de un año a otro. El dólar estadounidense sigue dominando, mientras que China, Hong Kong y Estados Unidos continúan siendo los principales destinos.
Al mismo tiempo, las diferencias a nivel nacional demuestran que la velocidad de pago depende de algo más que la ubicación del emisor. La divisa, el corredor y el banco del beneficiario también influyen.
El punto de referencia más útil no es, por tanto, el pago europeo medio. Es el plazo de entrega previsto para tu ruta de pago específica.
**¿Quieres saber a qué velocidad se mueven tus pagos? Utiliza nuestra** [**calculadora de velocidad de pagos**](https://info.ibanfirst.com/es/calculadora-de-velocidad-de-pagos) **para estimar los tiempos de entrega de tus propias rutas de pago.**
**Categoría**
[Pagos internacionales](https://blog.ibanfirst.com/es/tag/pagos-internacionales#topics-list)
## Empiece hoy mismo
[](https://hubspot-cta-redirect-eu1-prod.s3.amazonaws.com/cta/redirect/3853195/b4acaccf-85f4-49ad-ab63-43880e5c03b9)[](https://hubspot-cta-redirect-eu1-prod.s3.amazonaws.com/cta/redirect/3853195/d9501e99-8bac-4989-bfc3-0f00051018c2)
[](https://es.ibanfirst.com/)
### Manténgase al día
Obtenga las últimas noticias sobre divisas, consejos y mejores prácticas que le ayudarán a definir su futuro sin fronteras.
- Soluciones
- [Por qué iBanFirst](https://es.ibanfirst.com/soluciones/por-que-ibanfirst)
- [Pagar a proveedores en el extranjero](https://es.ibanfirst.com/soluciones/pagar-a-proveedores-en-el-extranjero)
- [Cobrar en moneda extranjera](https://es.ibanfirst.com/soluciones/cobrar-en-moneda-extranjera)
- [Gestionar los flujos entre empresas](https://es.ibanfirst.com/soluciones/gestionar-los-flujos-entre-empresas)
- [Gestionar las inversiones internacionales](https://es.ibanfirst.com/soluciones/gestionar-las-inversiones-internacionales)
- Recursos
- [Blog](https://blog.ibanfirst.com/es)
- [Biblioteca de recursos](https://es.ibanfirst.com/biblioteca-de-recursos)
- [iBanChecker](https://es.ibanfirst.com/iban-checker)
- [Centro de ayuda](https://support.ibanfirst.com/en)
- [Preguntas frecuentes](https://es.ibanfirst.com/preguntas-frecuentes)
- Plataforma electronica
- [La Plataforma iBanFirst en un vistazo](https://es.ibanfirst.com/plataforma-electronica/la-plataforma-ibanfirst)
- [Cuentas en divisas](https://es.ibanfirst.com/plataforma-electronica/cuentas-en-divisas)
- [Pagos internacionales](https://es.ibanfirst.com/plataforma-electronica/pagos-internacionales)
- [Seguimiento de pagos internacionales](https://es.ibanfirst.com/plataforma-electronica/seguimiento-de-pagos-internacionales)
- [Gestión del riesgo de cambio](https://es.ibanfirst.com/plataforma-electronica/gestion-del-riesgo-de-cambio)
- [Integraciones y automatización](https://es.ibanfirst.com/plataforma-electronica/integraciones-y-automatizacion)
- Quiénes somos
- [Empresa](https://es.ibanfirst.com/quienes-somos)
- [Empleo](https://es.ibanfirst.com/empleo)
- [Conviértase en asociado](https://es.ibanfirst.com/conviertase-en-asociado)
- [Sala de prensa](https://es.ibanfirst.com/sala-de-prensa)
- - [](https://www.linkedin.com/company/ibanfirst/)
- [](https://twitter.com/iBanFirst)
- [](https://www.youtube.com/channel/UC75gB3H0uUvKd4L1k8W_dhg)
- [](https://www.instagram.com/iban1st/?hl=fr)
### Manténgase al día
Obtenga las últimas noticias sobre divisas, consejos y mejores prácticas que le ayudarán a definir su futuro sin fronteras.
© iBanFirst.com 2026
- [Política de privacidad](https://es.ibanfirst.com/politica-privacidad)
- [Declaración de cookies](https://es.ibanfirst.com/declaracion-de-cookies)
- [Condiciones de uso](https://es.ibanfirst.com/condiciones/)
- [Legal](https://es.ibanfirst.com/legal/)
- [Quejas y reclamaciones](https://es.ibanfirst.com/quejas-y-reclamaciones)
- [Canal de denuncias](https://es.ibanfirst.com/canal-de-denuncias)
- [Comisiones](https://es.ibanfirst.com/comisiones/)
- [PSD2 API](https://es.ibanfirst.com/api-abierta/)
- [API Doc](https://docs.ibanfirst.com/)
- [Security acknowledgments](https://ibanfirst.com/hall-of-fame.html)
- [Security Policy](https://ibanfirst.com/security-policy.html)
iBanFirst S.A. está debidamente autorizada y regulada como entidad de pago por el Banco Nacional de Bélgica con el número de registro mercantil 0849.872.824. Nuestro domicilio social es Avenue Louise 489, 1050 Bruselas, Bélgica. Los productos y servicios ofrecidos por iBanFirst S.A. se limitan a transacciones de divisas al contado no reguladas y contrato de pago con seguro de cambio entregables (contrato de pago con seguro de cambio fijo, contrato de pago con seguro de cambio flexible y contrato de pago con seguro de cambio dinámico) excluidos de la normativa MiFID y EMIR, ya que están destinados a cubrir un pago futuro subyacente por bienes y servicios identificables. iBanFirst S.A. no ofrece opciones ni ningún otro instrumento financiero con fines de inversión o especulativos.
```json
{
"@context" : "https://schema.org",
"@type" : "BlogPosting",
"author" : {
"@type" : "Person",
"name" : "iBanFirst",
"url" : "https://blog.ibanfirst.com/es/author/ibanfirst"
},
"dateModified" : "2026-11-10T14:46:28.926Z",
"datePublished" : "2026-11-10T14:46:28.000Z",
"headline" : "Qué revelan más de 250 000 pagos internacionales sobre las empresas europeas",
"image" : [ "https://blog.ibanfirst.com/hubfs/Speed%20of%20payments/2026/EN/SP-Feature-image-EN-2026.png" ],
"mainEntityOfPage" : {
"@id" : "https://blog.ibanfirst.com/es/tendencias-velocidad-pagos-internacionales",
"@type" : "WebPage"
},
"publisher" : {
"@type" : "Organization",
"logo" : {
"@type" : "ImageObject",
"url" : "https://blog.ibanfirst.com/hubfs/iBanFirst2025_logo_Tagline_WhiteBackground.png"
},
"name" : "iBanFirst"
}
}
```